


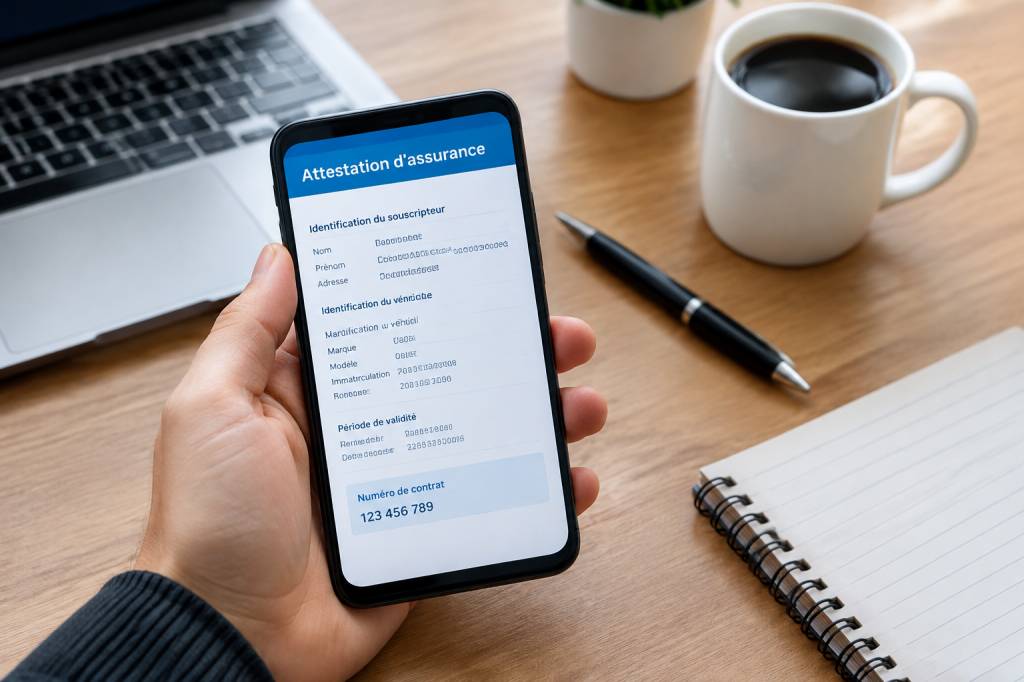
Un dégât des eaux vient de transformer votre plafond en œuvre d’art contemporain, ou un formulaire vous réclame le numéro de votre police d’assurance. Vous ouvrez vos documents, et là, plusieurs suites de chiffres se disputent le titre : numéro de contrat, référence client, numéro de dossier… Lequel faut-il indiquer ?
Le numéro de police est généralement la référence qui identifie votre contrat d’assurance. Il permet à l’assureur de retrouver rapidement les garanties souscrites, les personnes assurées et les conditions applicables. Voici où le chercher, comment éviter les confusions et que faire si le document semble s’être volatilisé.
Numéro de police d’assurance : de quoi parle-t-on ?
Le numéro de police, parfois appelé « numéro de contrat » ou « référence du contrat », est un identifiant attribué par l’assureur à une assurance. Il est associé à un contrat déterminé : assurance auto, habitation, responsabilité civile professionnelle, complémentaire santé ou encore assurance emprunteur.
Il ne s’agit pas nécessairement d’un numéro unique pour toutes vos assurances. Si vous avez assuré votre voiture et votre logement auprès de la même compagnie, vous pouvez donc avoir deux numéros différents. Certaines compagnies regroupent plusieurs garanties sous un contrat principal, mais chaque document indique alors clairement la référence à utiliser.
Ce numéro n’est pas, en principe, une donnée secrète comparable à un mot de passe. Il reste toutefois préférable de ne le communiquer qu’à un interlocuteur légitime, notamment votre assureur, un professionnel chargé de votre dossier ou une administration qui en a besoin.
Où trouver le numéro de police ?
Commencez par les documents remis à la souscription. La référence figure le plus souvent sur les conditions particulières, qui récapitulent les garanties choisies, les biens ou personnes assurés, les franchises et les principales informations du contrat. Cherchez une mention telle que « numéro de contrat », « référence police » ou « numéro de police ».
Vous pouvez aussi consulter les documents suivants :
-
L’attestation d’assurance : elle comporte souvent la référence du contrat, notamment pour l’assurance habitation, automobile ou responsabilité civile. Vérifiez qu’il s’agit bien du document correspondant au risque concerné.
-
L’échéancier ou l’avis de cotisation : la référence du contrat y apparaît fréquemment, avec le montant et la date des paiements.
-
Les courriers et courriels de l’assureur : les relevés d’information, avis de renouvellement ou courriers de gestion mentionnent souvent le numéro en en-tête.
-
L’espace client ou l’application de l’assureur : ouvrez la rubrique « Mes contrats », « Mes assurances » ou « Documents ». La référence figure généralement sur la fiche du contrat ou sur les attestations téléchargeables.
-
Les relevés bancaires : ils peuvent aider à retrouver le nom de l’assureur ou le montant d’une cotisation, mais ils ne donnent pas toujours le numéro de police. Ils constituent une piste, pas une preuve suffisante.
Pour un contrat auto, consultez l’attestation d’assurance ou les conditions particulières. Pour une assurance habitation, l’attestation remise au propriétaire ou à l’agence est souvent le document le plus facile à retrouver. Pour une assurance professionnelle, examinez également les documents transmis par votre courtier ou votre service comptable.
Comment le reconnaître parmi les autres références ?
Les documents d’assurance aiment les numéros. Il est donc facile de prendre un identifiant pour un autre, surtout lorsqu’on remplit un formulaire dans l’urgence. Le numéro de police identifie le contrat ; les autres références servent à identifier le client, un paiement ou un événement particulier.
-
Le numéro de police ou de contrat renvoie à l’assurance souscrite et à ses garanties.
-
Le numéro de client identifie votre dossier auprès de la compagnie. Il peut être commun à plusieurs contrats.
-
Le numéro de sinistre concerne un événement déclaré, comme un accident ou un dégât des eaux. Il est attribué lors de l’ouverture du dossier et ne remplace pas le numéro du contrat.
-
La référence de paiement ou de prélèvement sert à suivre une échéance. Elle ne désigne pas nécessairement votre police.
-
Le numéro d’immatriculation du véhicule ou une référence de bien identifie l’objet assuré, et non le contrat lui-même.
Un exemple simple : après un accident de voiture, votre assureur peut vous demander à la fois le numéro de contrat et le numéro de sinistre. Le premier indique au titre de quelle assurance vous êtes couvert ; le second permet de retrouver le dossier de l’accident. Confondre les deux, c’est un peu comme donner le numéro de sa réservation d’hôtel quand on vous demande son adresse : l’information est utile, mais pas à la bonne place.
Le document ne porte pas la mention « numéro de police » ?
Pas d’inquiétude : les assureurs n’emploient pas tous le même vocabulaire. La référence peut être intitulée « numéro de contrat », « référence contrat », « numéro d’adhésion » ou simplement « contrat ». Pour une assurance collective, comme une complémentaire santé proposée par un employeur, le document peut aussi distinguer le numéro du contrat collectif de votre numéro d’adhérent personnel.
Vérifiez que la référence correspond bien au produit concerné. Si un formulaire porte sur votre assurance habitation, ne recopiez pas par réflexe le numéro figurant sur l’attestation de votre véhicule, même si les deux contrats sont gérés par la même compagnie.
En cas de doute, comparez le nom du souscripteur, l’adresse du logement, l’immatriculation du véhicule ou la période de couverture. Ces éléments permettent souvent d’identifier le bon document avant même de contacter l’assureur.
Que faire si vous ne retrouvez plus votre numéro ?
La première étape consiste à consulter votre espace client et votre messagerie électronique en recherchant le nom de l’assureur ou des termes comme « attestation », « contrat », « échéance » et « cotisation ». Pensez également à vérifier les pièces jointes et les courriers indésirables : certaines attestations ont une étonnante aptitude à se cacher dans les dossiers les moins consultés.
Si vos recherches restent infructueuses, contactez l’assureur ou le courtier qui a souscrit le contrat. Indiquez votre identité et fournissez les renseignements permettant de vous retrouver : adresse assurée, immatriculation du véhicule, date approximative de souscription ou numéro de client, si vous le connaissez. L’interlocuteur pourra vous confirmer la référence ou vous transmettre une attestation à jour.
Vous pouvez aussi demander une copie des documents contractuels, notamment des conditions particulières. Gardez-en ensuite une version numérique dans un espace sécurisé et, si nécessaire, une copie papier. Le but n’est pas de constituer une bibliothèque d’assurances, mais de pouvoir remettre la main sur les bonnes informations quand elles deviennent utiles.
Dans quelles situations le numéro est-il demandé ?
Le numéro de police est utile lorsque vous échangez avec votre compagnie : déclaration ou suivi d’un sinistre, demande d’attestation, modification d’une adresse, ajout d’un conducteur ou résiliation. Il peut aussi être demandé dans le cadre d’une location, d’un prêt immobilier ou d’une démarche professionnelle.
Un propriétaire peut, par exemple, demander à son locataire une attestation d’assurance habitation. La référence du contrat permet à l’assureur de retrouver la police, mais le justificatif généralement attendu est l’attestation elle-même. De même, après un accident, le numéro de contrat aide l’assureur à identifier la couverture, tandis que le numéro de sinistre sert au suivi de l’événement.
Pour une entreprise, la référence peut être nécessaire lors d’un appel d’offres, d’une demande de certificat d’assurance ou d’un échange avec un partenaire. Il faut alors vérifier que le document correspond à l’activité, à la période et aux garanties exigées. Un numéro de contrat, à lui seul, ne prouve pas que toutes les garanties demandées sont souscrites.
Attention : le numéro ne résume pas vos garanties
Connaître sa référence ne suffit pas à savoir précisément ce qui est couvert. Les garanties, exclusions, franchises, plafonds d’indemnisation et dates de prise d’effet figurent dans les documents contractuels. Deux contrats portant sur le même type d’assurance peuvent offrir des protections différentes.
En cas de sinistre, relisez les conditions particulières et les conditions générales, puis contactez l’assureur sans tarder. Respectez les délais de déclaration indiqués au contrat et conservez les preuves utiles : photos, factures, échanges avec les tiers et justificatifs. Le numéro de police facilite l’ouverture du dossier ; il ne remplace ni la déclaration ni les pièces nécessaires à son examen.
Pour l’assurance automobile, la preuve d’assurance et les modalités de présentation ont évolué en France. Ne vous fiez donc pas à un ancien document conservé dans une boîte à gants sans vérifier qu’il est encore valable. En cas de question sur votre situation, demandez à votre assureur une attestation actualisée et les consignes applicables à votre contrat.
Les bons réflexes pour éviter les erreurs
-
Vérifiez le nom de l’assureur et le type de contrat avant de recopier un numéro.
-
Ne confondez pas la référence du contrat avec celle d’un sinistre ou votre numéro de client.
-
Utilisez une attestation récente lorsque l’on vous demande une preuve d’assurance.
-
En cas de doute, demandez confirmation à l’assureur plutôt que de choisir la suite de chiffres la plus visible.
-
Conservez les attestations et conditions particulières dans un dossier numérique sécurisé, avec un nom de fichier explicite.
En pratique, le numéro de police se trouve le plus souvent sur les conditions particulières, l’attestation ou dans votre espace client. Si vous ne le repérez pas, cherchez aussi les mentions « numéro de contrat » ou « référence ». Et si plusieurs numéros figurent sur le document, vérifiez à quoi chacun correspond : en assurance, le bon chiffre au bon endroit évite souvent quelques échanges inutiles — et parfois une bonne dose d’agacement.