


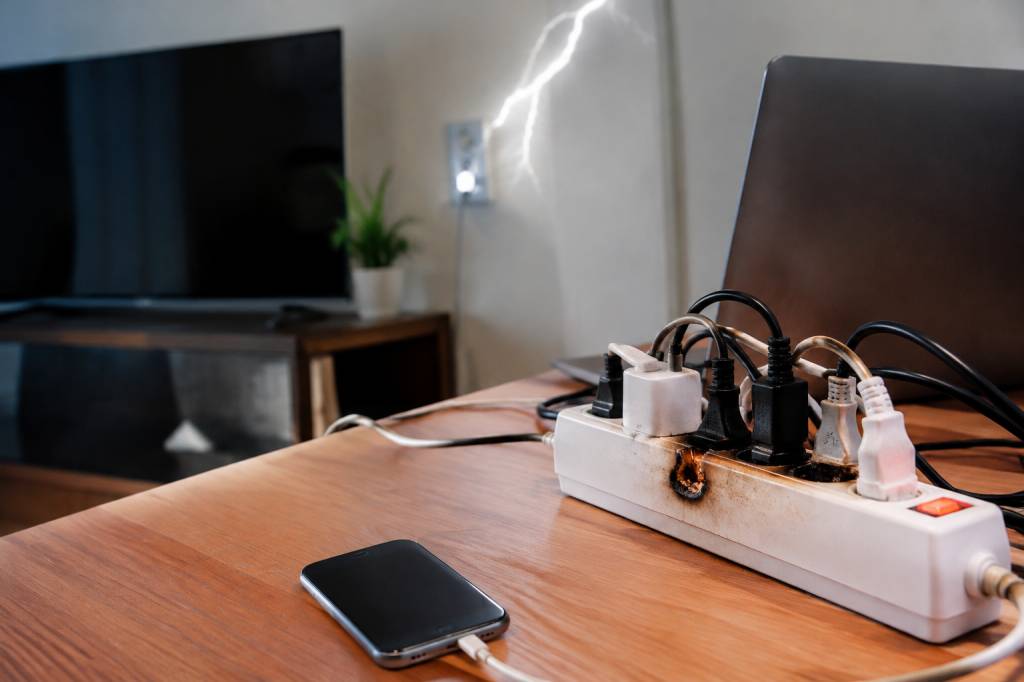
Un ordinateur qui refuse de redémarrer, une télévision devenue muette, une chaudière en panne après un orage : une surtension électrique peut transformer une soirée ordinaire en inventaire de dommages. Reste une question essentielle : votre assurance prendra-t-elle en charge les réparations ou le remplacement des appareils ? La réponse dépend du contrat, de l’origine du sinistre et des preuves que vous pourrez apporter.
Voici les bons réflexes pour comprendre vos droits et éviter que la déclaration de sinistre ne se transforme, elle aussi, en parcours à haute tension.
Surtension électrique : de quoi parle-t-on ?
Une surtension correspond à une hausse anormale de la tension électrique dans une installation. Elle peut être brève ou durer plus longtemps, et endommager les appareils branchés : téléviseur, box internet, ordinateur, réfrigérateur, pompe à chaleur ou équipements professionnels.
Plusieurs événements peuvent en être à l’origine : la foudre, un incident sur le réseau public, un défaut de l’installation intérieure, des travaux ou encore une panne touchant un équipement électrique. L’origine compte, car elle peut déterminer les garanties mobilisables et, dans certains cas, la personne à laquelle adresser une demande d’indemnisation.
Une précision utile : une panne survenant après un orage n’est pas automatiquement causée par la foudre. L’assureur peut demander des éléments techniques permettant d’établir le lien entre l’événement et les dégâts. La proximité temporelle est un indice, pas toujours une preuve suffisante.
L’assurance couvre-t-elle automatiquement les dégâts électriques ?
Non. La garantie contre les dommages électriques n’est pas systématiquement incluse dans tous les contrats d’assurance habitation. Elle peut être comprise dans certaines formules, proposée en option ou soumise à des conditions particulières. Il faut donc consulter les conditions générales et particulières, et pas seulement le nom commercial de la formule.
Selon le contrat, la garantie peut couvrir les dommages causés aux appareils électriques par une surtension, un court-circuit ou la foudre. Mais son périmètre varie : certains contrats distinguent les dommages dus à la foudre de ceux provoqués par un incident sur le réseau, ou excluent certains équipements et installations.
Vérifiez notamment :
- si une garantie « dommages électriques » ou équivalente figure au contrat ;
- quels appareils et éléments sont couverts, par exemple les appareils ménagers, le matériel informatique ou l’installation fixe ;
- si la foudre, les incidents du réseau public et les défauts internes sont traités de la même manière ;
- le montant de la franchise, les plafonds d’indemnisation et les éventuelles limites par appareil ;
- les exclusions, notamment celles liées à l’usure, au défaut d’entretien ou à une installation non conforme.
Un contrat peut, par exemple, couvrir les appareils domestiques mais exclure les denrées conservées dans un congélateur. Un autre peut indemniser un téléviseur endommagé tout en appliquant une franchise qui rend la déclaration peu avantageuse. La lecture des petites lignes devient alors un exercice très concret.
Quels dommages et quels frais peuvent être indemnisés ?
Lorsque la garantie s’applique, l’indemnisation peut porter sur la réparation ou le remplacement des biens endommagés, dans les limites prévues au contrat. Certains contrats couvrent également des frais annexes, comme le déplacement d’un réparateur ou la recherche de la cause du dommage. Ce n’est toutefois pas automatique.
Le montant versé dépend du mode d’indemnisation prévu. L’assureur peut tenir compte de la vétusté, c’est-à-dire de l’âge et de l’état de l’appareil, ou proposer une valeur de remplacement selon les conditions de la garantie. Il peut aussi retenir une franchise, qui reste à la charge de l’assuré. Ainsi, le prix d’achat d’un appareil neuf ne correspond pas nécessairement à la somme qui sera remboursée.
Exemple : votre ordinateur, acheté il y a plusieurs années, est déclaré irréparable. Si le contrat prévoit une indemnisation déduction faite de la vétusté et d’une franchise, le remboursement pourra être inférieur au prix d’un modèle neuf. Une option « valeur à neuf », lorsqu’elle existe, peut améliorer la prise en charge, mais elle est elle aussi encadrée par des conditions et parfois limitée dans le temps.
Le principe général de l’assurance de dommages est indemnitaire : l’indemnité ne doit pas procurer un enrichissement à l’assuré. L’article L. 121-1 du Code des assurances pose ce principe pour les assurances de biens. En pratique, le calcul exact dépend toutefois des garanties souscrites et des modalités du contrat.
Les premiers gestes après une surtension
Avant de penser au remboursement, sécurisez les lieux. Si l’installation présente un risque, ne tentez pas de remettre le courant en marche ni de démonter un appareil endommagé. Faites appel à un professionnel qualifié. Une réparation improvisée peut aggraver les dégâts et compliquer l’établissement de leur origine.
Ensuite, réunissez les éléments utiles à votre dossier :
- photographiez les appareils et les dommages avant toute réparation ou mise au rebut ;
- conservez les appareils endommagés, sauf risque pour la sécurité, et demandez l’avis de l’assureur avant de les jeter ;
- rassemblez les factures d’achat, garanties, preuves de paiement ou tout document permettant d’identifier les biens ;
- demandez au réparateur un diagnostic écrit précisant la panne et, si possible, son lien avec une surtension ;
- notez la date, l’heure approximative, les circonstances et les éventuelles coupures ou anomalies constatées dans le voisinage ;
- gardez les justificatifs des frais engagés et les échanges avec le distributeur d’électricité, le propriétaire ou le syndic.
Si plusieurs voisins ont subi des dommages au même moment, leurs témoignages peuvent contribuer à documenter un incident affectant le réseau. Ils ne remplacent pas un diagnostic, mais peuvent apporter un éclairage utile. Dans une entreprise, pensez aussi à préserver les journaux informatiques et les rapports de maintenance : ils peuvent aider à mesurer l’étendue de l’interruption ou de la perte de données.
Déclarer le sinistre dans les délais
Prévenez votre assureur dès que possible, en suivant les modalités indiquées au contrat. L’article L. 113-2 du Code des assurances impose à l’assuré de déclarer le sinistre dans le délai prévu par la police. Pour les sinistres courants, ce délai ne peut pas être inférieur à cinq jours ouvrés à compter de la connaissance du sinistre. Le contrat peut prévoir davantage de temps.
La déclaration peut généralement être effectuée par téléphone, sur l’espace client ou par courrier, selon les procédures de l’assureur. Conservez une trace de votre démarche et transmettez rapidement les pièces disponibles. Si tous les justificatifs ne sont pas encore réunis, déclarez tout de même le sinistre dans le délai : vous pourrez compléter le dossier ensuite.
Indiquez les faits sans exagération ni supposition. Écrivez, par exemple, que plusieurs appareils ont cessé de fonctionner après une coupure électrique constatée à telle heure, plutôt que d’affirmer que la foudre est responsable si vous n’en avez pas la preuve. La précision protège la crédibilité de votre déclaration.
Un retard ne signifie pas automatiquement que l’indemnisation sera refusée. Toutefois, l’assureur peut invoquer la déchéance prévue au contrat si le retard lui a causé un préjudice, sous les conditions prévues par la loi. Mieux vaut donc déclarer rapidement et expliquer sans attendre toute difficulté particulière.
Expertise et calcul de l’indemnisation
L’assureur peut demander des devis, un rapport de réparateur ou une expertise. L’expert examine les dommages, leur valeur et, parfois, leur cause. Ne remplacez pas les appareils avant d’avoir vérifié les consignes de l’assureur, sauf nécessité de sécurité. Si une réparation urgente est indispensable, documentez soigneusement l’état initial et conservez les pièces remplacées lorsque c’est possible.
Relisez la proposition d’indemnisation : valeur retenue, vétusté, franchise, plafond et éventuelle indemnité différée après remplacement. Si un point vous paraît contestable, demandez le détail du calcul et les clauses du contrat sur lesquelles l’assureur s’appuie. Vous pouvez transmettre des factures, un second diagnostic ou un devis contradictoire.
En cas de désaccord persistant, adressez d’abord une réclamation écrite au service compétent de l’assureur. Si la réponse ne règle pas le différend, vous pouvez saisir le médiateur de l’assurance, sous réserve de respecter les conditions de recevabilité et d’avoir effectué les démarches préalables auprès de l’entreprise. Les coordonnées et modalités de saisine figurent dans les documents contractuels ou sur le site de l’assureur.
Gardez également à l’esprit la prescription en matière d’assurance : l’article L. 114-1 du Code des assurances prévoit en principe un délai de deux ans pour les actions dérivant du contrat, avec des règles de point de départ et d’interruption qui dépendent de la situation. Une simple attente ou un échange informel ne doit pas être considéré comme une garantie que le délai est interrompu. En cas de dossier qui s’enlise, vérifiez rapidement les démarches à accomplir.
Et si le réseau électrique est en cause ?
Si vous soupçonnez un incident sur le réseau public, contactez votre fournisseur ou le gestionnaire de réseau pour signaler les faits et demander les informations disponibles. Le fournisseur qui figure sur votre facture et le gestionnaire du réseau n’ont pas nécessairement le même rôle : le second assure notamment la gestion technique du réseau de distribution.
Une demande de réparation contre un tiers suppose de pouvoir établir le dommage, son origine et le lien de causalité. Le simple fait qu’une panne soit survenue pendant une perturbation électrique ne suffit pas toujours. Votre assureur peut vous orienter sur les démarches et, selon le contrat et les circonstances, exercer un recours contre le responsable après vous avoir indemnisé.
Si vous êtes locataire, informez également votre propriétaire lorsque l’installation du logement semble en cause. En copropriété, le syndic peut être concerné si les dégâts touchent les parties communes ou une installation collective. Chacun peut avoir une assurance différente ; mieux vaut coordonner les déclarations que laisser chacun supposer que « l’autre s’en occupe ».
Les bons réflexes pour limiter les mauvaises surprises
La meilleure indemnisation reste parfois celle dont on n’a pas besoin. Un parafoudre adapté, des multiprises avec protection contre les surtensions et une installation entretenue peuvent réduire certains risques, sans les supprimer. Vérifiez aussi que votre contrat couvre les équipements importants, en particulier si vous travaillez à domicile ou exploitez du matériel professionnel.
En cas de surtension, retenez l’essentiel : sécurisez les lieux, documentez les dégâts, déclarez rapidement le sinistre et vérifiez précisément les garanties, franchises et exclusions. L’assurance peut prendre en charge tout ou partie des pertes, mais elle ne rembourse pas automatiquement chaque appareil à neuf. Un dossier clair, étayé par des factures et un diagnostic technique, donne à votre demande des bases bien plus solides qu’un simple « ça marchait hier ».